
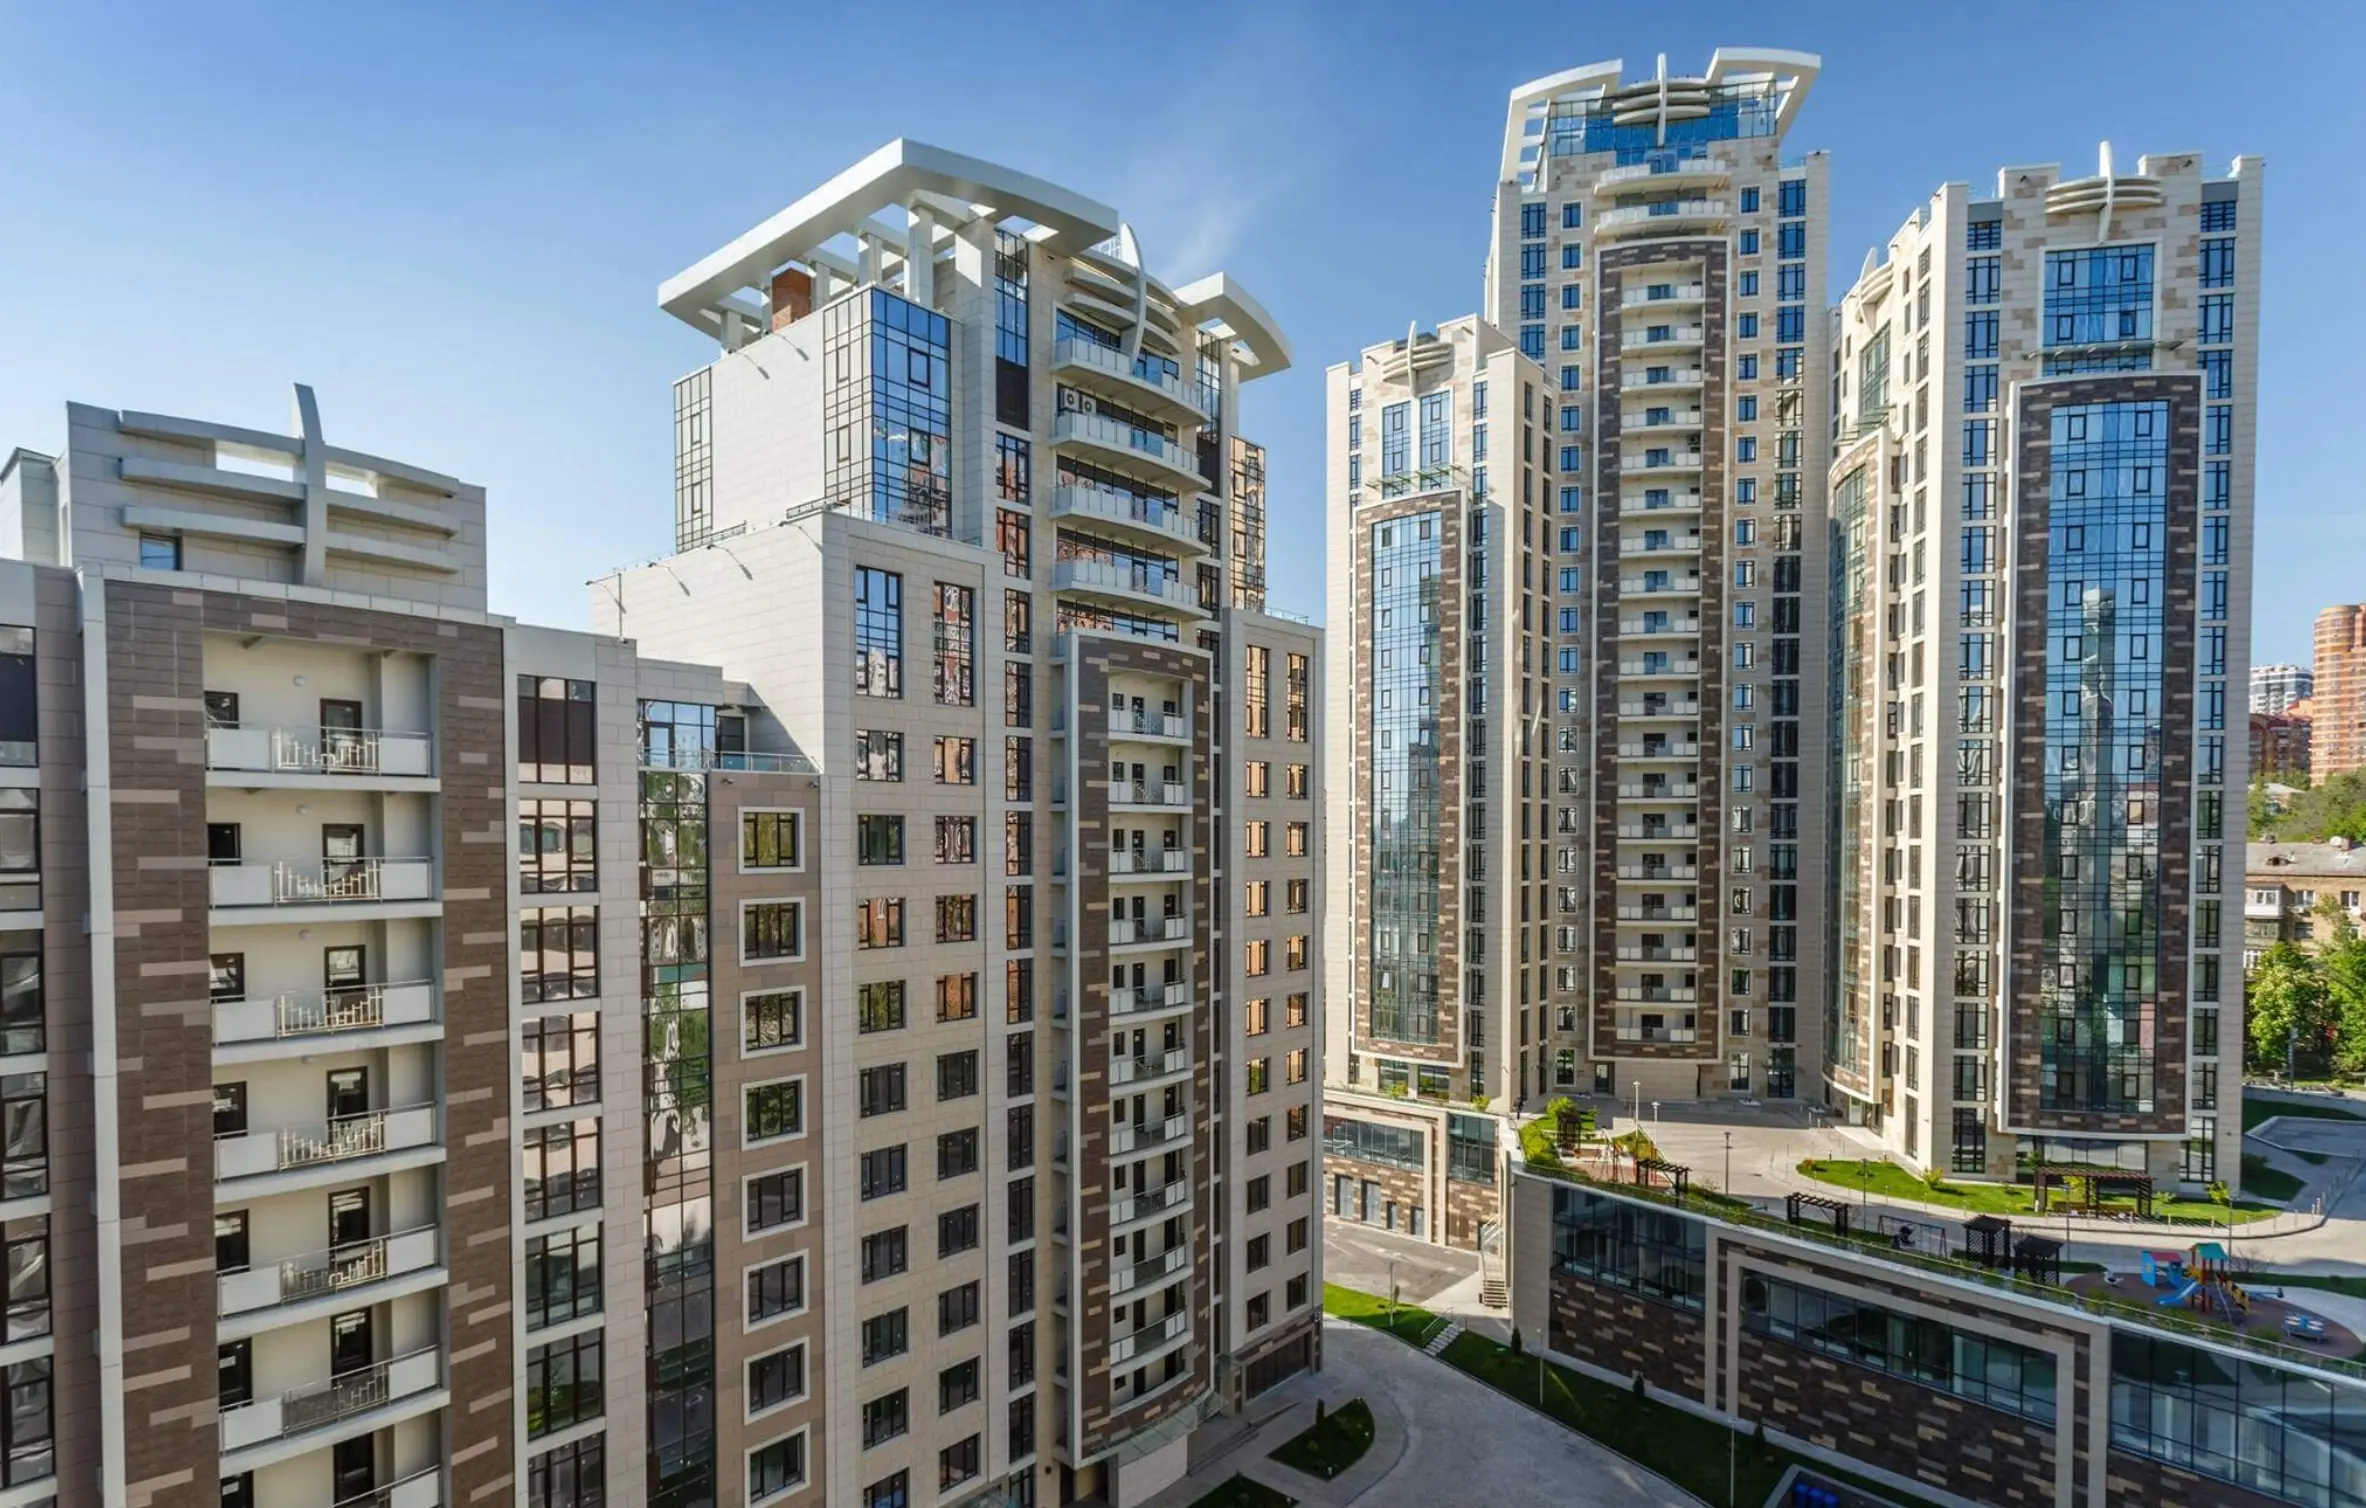
Рынок недвижимости в Украине держится крепко, как скала в бурном море, несмотря на все вызовы войны и экономические проблемы. Значительного падения цен не произойдет – эксперты сходятся в том, что 2026 год принесет стабильность или даже умеренный рост на 5-15% в большинстве регионов. Дефицит предложения, рост затрат на строительство и устойчивый спрос от переселенцев и инвесторов не дают ценам обвалиться, как некоторые надеялись зимой.
Представьте: в Киеве однокомнатная квартира на вторичке стоит около 70 тысяч долларов, а в новостройках квадратный метр стартует от 980 долларов – и это после годовой динамики плюс 6-7%. Западные города как Львов или Ужгород вообще лидируют с ценами за квадратный метр до 58 тысяч гривен в первичке. Эта устойчивость поражает, потому что рынок уже адаптировался к реалиям: меньше новых проектов, но больше сделок на качественное жилье с автономными системами.
Но почему так? Разберемся глубоко, с цифрами и примерами, чтобы вы могли принять решение – покупать сейчас или ждать. Рынок пульсирует жизнью, и тенденции отчетливо рисуют картину без драматического обесценивания.
Текущая картина рынка: не врут цифры
На весну 2026 года украинский рынок недвижимости демонстрирует уверенное восстановление. По данным LUN.ua, медианная цена квартиры на вторичке выросла на 10-20% в западных и центральных регионах по сравнению с 2025-м. Транзакций увеличилось на 10-15%, а время экспозиции объектов сократилось – в Киеве с 65 до 50 дней, во Львове до 34. Это значит, что покупатели не колеблются, а продавцы не демпингуют.
Первичный рынок тоже не отстает: застройщики реализовали квартиры в 2150 проектах, запустили 214 новых ЖК. Предложение ограничено – построено только 6,52 миллиона квадратных метров за 9 месяцев 2025-го, что меньше, чем годом ранее. Спрос фокусируется на компактных квартирах: 50% – однокомнатные, 33% – двухкомнатные. Цены растут из-за дефицита, а не из-за спекуляций – это ключевой тренд.
Аренда тоже поднялась: во Львове однокомнатная – 17 тысяч гривен в месяц, в Ужгороде – 21,3 тысяч. Даже в прифронтовых зонах, как Харьков или Сумы цены стабилизировались с легким плюсом 10-15% в новостройках. Рынок оживает неравномерно, но без обвала.
Факторы, держащие цены на плаву
Первый и самый мощный – дефицит предложения. Война разрушила тысячи домов, новые проекты тормозятся из-за нехватки рабочей силы и дорогостоящих материалов. Застройщики вынуждены повышать цены на 10-20%, потому что себестоимость выросла: бетон, металл, энергия – все дорожает. Представьте строящегося застройщика в условиях блекаутов – автономные генераторы и солнечные панели стали стандартом, прибавляя 15-20% к стоимости.
Второй фактор – спрос от переселенцев и инвесторов. Программы есть Оселя выдали более 7 тысяч кредитов в 2025-м (свыше половины на готовое или строящееся жилье), есть Восстановление – сертификаты на 40 миллиардов гривен для 40 тысяч семей. Это стимулирует сделки, особенно на вторичке. Инвесторы возвращаются пакетами – покупают по 5-10 квартир на этапе котлована для сохранения гривны.
- Ограниченное предложение: на 40% ниже довоенной, владельцы ждут лучших времен.
- Рост расходов: зарплаты строителей +20%, логистика +30% из-за войны войны.
- Устойчивый спрос: 24% украинцев планируют сделки с недвижимостью, 20% – покупку (данные OLX Недвижимость).
После этих факторов понятно: рынок не падает, потому что фундамент прочный. Даже зима с отключениями не привела к массовому демпингу – наоборот, спрос на "антиблекаутное" жилье возрос.
Региональные нюансы: где стабильно, а где горячо
Киев остается эпицентром: первичный рынок – от эконом-класса 980$/м² до премиум 3390$/м², вторичка для 1к – 70 тысяч долларов (+7% за полгода). Районы как Голосеев или Подол держат премиум, потому что инфраструктура выдержала. Но конкуренция высока, поэтому выборочный покупатель выигрывает.
Запад Украины – бум: Львов лидирует с 58,6 тыс. грн/м² в новостройках, Ужгород – 62 тыс. грн за 1к квартиру. Рост +13-23% в Ternopil или Chernivtsi из-за миграции и иностранцев. Одесса восстанавливается: +19% в первичке, но цены все еще на 30% ниже довоенных – привлекательно для инвесторов.
Восток и юг более осторожны: Харьков, Днепр – стабильность с +8-12%, но в Запорожье или Николаеве легкое падение -5-8% из-за близости фронта. Однако даже там новостройки растут на 10% благодаря сертификатам переселенцев.
| Регион/Город | 1к квартира вторичная ($) | Изменение 2025-2026 (%) | Первичный $/м² |
|---|---|---|---|
| Киев | 70 000 | +7 | 980-3390 |
| Львов | 68 000 | +13 | 58 600 грн |
| Одесса | 45 000 | +18 | 47 100 грн |
| Харьков | 35 000 | +10 | ~1600 |
| Днепр | 40 000 | +12 | ~1600 |
Источники данных: LUN.ua, DOM.ria. Эта таблица иллюстрирует разрыв в 2-4 раза между западом и востоком – типичная картина 2026-го. Региональный выбор зависит от ваших планов: для жизни – мероприятие, для инвестиций – Киев или Одесса.
Первичный против вторичного: где выгоднее?
Первичка привлекает ростом: в Киеве комфорт-класс 1200$/м², бизнес – 1810. Преимущества – есть Обитель (до 25% льгот), рассрочка от застройщиков. Но риски: задержки из-за войны войны. В 2025 сдано меньше домов, поэтому 2026 - год финишеров.
Вторичка более стабильна: цены подтягиваются за первичкой, спрос на готовые ремонты + автономность. Во Львове 3к квартиры +23%, потому что семьи переселенцев ищут простор. Минус – старые коммуникации, но программы есть Восстановление (28,7 млрд грн использованных) оживили сегмент.
- Выберите первичку для инвестиций – рентабельность 8-15% годовых.
- Вторичка для быстрого въезда – экспозиция сократилась вдвое.
- Проверяйте автономность: генераторы, СЭС – must-have в 2026 году.
Сравнение показывает: оба сегмента удерживают цены, но первичка ведет вверх быстрее.
Анализ трендов 2026 года
Тренд №1: автономное жилье доминирует – 70% покупателей требуют генераторов и резервных систем, что прибавляет 10-15% к цене, но повышает ликвидность. №2: компактность – студии 37 м² в топе, потому что экономия на отоплении. №3: западный дрифт – 18% новых ЖК во Львовской области. Глобально, как в Швеции после кризиса, рынок восстанавливается постепенно . №4: цифризация – онлайн-бронирование выросло на 30%. Эти волны несут рост, а не спуск.
Государственные программы как катализатор стабильности
естьОбитель – хит: 21 тысяча кредитов на 31 млрд грн с 2022-го, половина на первичку от 114 застройщиков. Ежемесячно – 1,5 млрд финансирования. Это не дает ценам упасть, потому что стимулирует спрос среди среднего класса. естьВосстановление: 18,6 тыс. семей использовали 28,7 млрд на новое жилье.
Без этих программ рынок мог бы просесть на 10%, но они держат баланс. Эксперты OLX Недвижимость прогнозируют мягкий рост именно благодаря им – покупатели более активны, застройщики увереннее.
Советы от эксперта: как действовать в 2026-м
Купите, если нашли "свое" - ждать обвала бесполезно, потому что дефицит только усугубляется. Для инвесторов: фокус на Киев (Подол) или Львов – рентабельность аренды 7-10%. Проверяйте застройщика: ход работ, документы, отзывы. Не гонитесь за самым дешевым – автономность окупается через год.
Продавцам: скидки минимальны, поэтому ценообразуйте реалистично, добавляйте ремонт. Избегайте спекуляций – рынок наказывает за алчность. Реальные кейсы: клиент в Одессе купил за 35k$ 1к, арендует за 10k грн/мес – плюс 25% годовых.
- Мониторируйте LUN.ua еженедельно для свежих цен.
- Используйте есть обитель – льготы до 25%.
- Выберите локацию с метро/парками – ликвидность +30%.
- Диверсифицируйте: 60% первичка, 40% аренда.
Эти шаги делают сделку выгодной даже в неопределенности.
Риски и возможные сценарии: что если…
Пессимистически: эскалация войны или экономический спад – цены могут просесть на 5-10% во фронтовых зонах. Но общее – нет, потому что разрушение усугубит дефицит. Оптимизм: прекращение боевых – бум +30-100%, как прогнозирует Андрей Романов из КиевДомСервис.
Глобальные тренды играют за нас: в Швеции после -12% цены возобновились, у нас динамика схожая. Рынок эволюционирует от выживания до процветания. Вы готовы нырнуть в него с умом?
Стабильность 2026 - это не случайность, а результат адаптации: меньше предложения, более разумный спрос, государственная поддержка.