Кошелек украинца сегодня – это не просто место для зарплатных поступлений. Это живой инструмент, где любая разумная покупка может вернуть часть денег обратно. Кешбек стал привычным спутником повседневных расходов: от продуктов до лекарства и даже донатов на Вооруженные силы. В 2026 году главными игроками остаются государственная программа «Национальный кэшбек» и банковские системы лояльности – от monobank до ПриватБанка и Sense SuperApp.
Краткий ответ на вопрос «как пользоваться кэшбеком» звучит так: для Национального кэшбека откройте специальную карточку через Действие, покупайте украинские товары в магазинах-участниках и тратьте возвращенные средства на разрешенные категории до установленных сроков. Для банковских программ активируйте категории или предложения в мобильном приложении, рассчитывайтесь нужной картой и следите за накоплениями. Далее – детали, позволяющие получать максимум без неприятных сюрпризов.
Национальный кэшбек: как подключиться и начать получать до 15%
Программа работает с сентября 2024 года и продолжает действовать до апреля 2028 года. Суть проста: государство возвращает часть денег за покупки товаров украинского производства, поддерживая локальных производителей. Процент зависит от категории – обычно 5% или 15%. Максимум – 3000 грн в месяц.
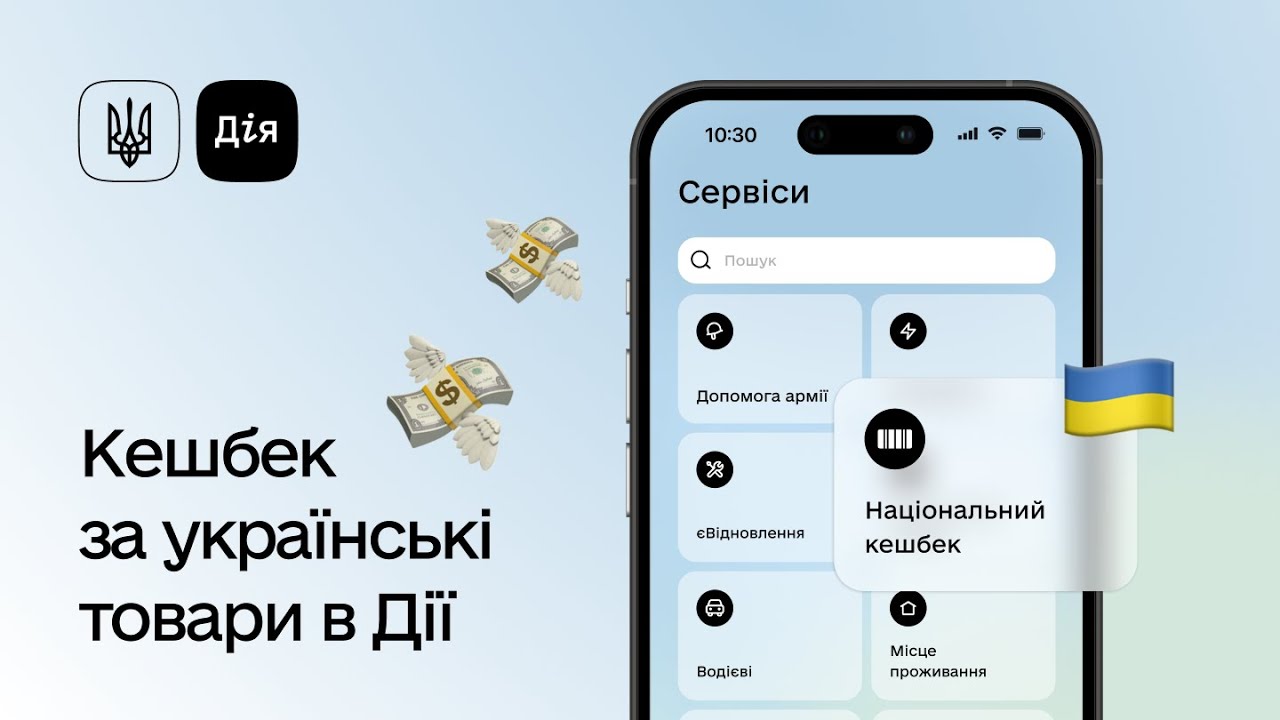
Чтобы начать, обновите приложение Действие до последней версии. В меню "Сервисы" выберите "Национальный кэшбек". Система предложит открыть специальную карточку в одном из банков-партнеров – monobank, ПриватБанк, Sense, Сбербанк и других. Карта выпускается бесплатно, часто в виртуальном формате, и ее сразу можно добавить в Apple Pay или Google Pay.
Далее важно подключить карточки, по которым вы обычно рассчитываетесь. В банковском приложении или непосредственно в Действии согласитесь на передачу данных о транзакциях. Без этого система не сможет определить, подпадает ли покупка под программу. После этого покупайте товары украинских производителей в магазинах-участниках. Проверить, участвует ли конкретный товар, можно сканером штрихкодов прямо в Действии или на портале Сделано в Украине.
Кэшбек начисляется автоматически. Деньги появляются на специальной карточке до 20 числа следующего месяца или в конце него. Баланс виден в Действии в реальном времени почти сразу после покупки.
На что тратить средства из Национального кэшбека
Деньги с этой карты не универсальны. Их не снять наличными и не потратить на все подряд. Разрешенные направления четко определены: оплата коммунальных услуг, почтовые услуги, украинские пищевые продукты, украинские лекарства и медицинские изделия, книги и печатная продукция, а также благотворительные взносы, в частности, донаты в поддержку Вооруженных сил Украины.
Некоторые категории, например горючее, действовали временно весной 2026 года. Правила расходов обновлялись — с марта 2026 появились дополнительные возможности в супермаркетах для украинских товаров, но общий перечень остается сфокусированным на повседневных потребностях и поддержке локального производства.
Особенно важно следить за терминами. Средства, накопленные ранее, следует использовать до 31 июля 2026 года включительно. Если не успеть, неиспользованный остаток вернется в государственный бюджет. Кешбек за май, июнь и более поздние месяцы имеет более длительный период действия — до конца месяца, в котором отменят военное положение, но не позднее 30 апреля 2028 года.
Банковские программы кэшбека: гибкость ежемесячных возвратов
Кроме государственной программы банки предлагают собственные системы. В monobank клиенты ежемесячно выбирают две категории затрат в приложении. Кэшбек начисляется на обычные покупки без кредитного лимита. С 2026 года банк переходит на прогрессивную систему: чем больше тратите в категории, тем выше уровень и больше сумма возврата. Максимум обычно ограничен 500 грн. в месяц.
В ПриватБанке работает программа лояльности "Привет". Там появляются персональные предложения с кэшбэком или скидками от партнеров. Накопленное можно вывести на карту, но с учетом налогов – НДФЛ и военный сбор. Sense SuperApp предлагает Cash'u Club, где бонусы конвертируются в реальные деньги друг к другу и их можно выводить или использовать более свободно.
Банковский кэшбек часто зависит от MCC-кодов – специальных кодов категорий торговцев. К примеру, код 5411 соответствует продуктовым магазинам. Если ваш банк дает повышенный процент именно на эту категорию, а вы платите в супермаркете с другим кодом, кэшбек может быть меньшим или нулевым. Поэтому перед большими затратами следует проверять условия в приложении.
Типичные ошибки при пользовании кэшбеком
Типичные ошибки при пользовании кэшбеком
- Не подключили согласие на передачу данных. Без этого Национальный кэшбек просто не начислится, даже если украинский товар. Многие открывают карточку в Действии, но забывают активировать sharing в банковском приложении.
- Платят не той картой. Для Национального кэшбека можно использовать обычные карты, но для получения банковского кэшбека в конкретной категории нужна именно та карта, где активировано предложение. Перепутали – потеряли проценты.
- Игнорируют сроки расходов Национального кэшбека. Деньги на специальной карточке не сгорают мгновенно, но до 31 июля 2026 года старые накопления нужно направить на разрешенные цели. Пропустили – средства возвращаются государству.
- Покупают товар, не участвующий в программе. Маркировка «Сделано в Украине» еще не гарантирует участие. Следует проверять через сканер в Действии или список на портале. Иначе кэшбек не придет.
- Забывают о MCC-кодах в банковских программах. Магазин выглядит как продуктовый, а другой код — кэшбек ниже. Опытные пользователи проверяют код через приложение или услуги перед большой покупкой.
- Возвращают товар после покупки. В большинстве случаев кэшбек аннулируется автоматически. Если возврат произошел после начисления, банк или система может списать сумму позже.
- Не следят за лимитом 3000 грн. в месяц в Национальном кэшбеке. Все, что выше, не вернется. Планируйте крупные покупки украинских товаров равномерно в течение месяца.
Стратегии максимизации выгоды
Объединяйте приложения, где это возможно. Некоторые банки предлагают дополнительный кэшбек поверх Национального – например, +10% за украинские товары в рамках акций ПриватБанка. Покупаете украинский товар – получаете государственный процент плюс банковский бонус.
Выбирайте карту под свои привычки. Если большинство расходов – продукты и аптека, ищите предложения именно на эти MCC. Для онлайн-покупок удобно использовать виртуальные карты – их легко создать в приложении и ограничить лимит.
Следите за акциями. Банки часто запускают повышенные проценты на отдельные сети или на дни недели. В monobank прогрессивная система вознаграждает стабильные затраты в одной категории – чем дольше держите высокий уровень, тем больше возвращается.
Ведите обычный учет. Многие пользуются таблицей в телефоне или примечаниями: какая карта дает сколько в какой категории, когда последнее начисление, каков остаток Национального кэшбека. Это занимает две минуты в неделю, но позволяет избежать большинства ошибок.
Не забывайте о возвращении. Если планируете крупную покупку с возможным возвратом, лучше подождать с активацией кэшбека или учесть, что сумма может быть списана обратно.
Технические нюансы, о которых следует знать
MCC-коды – это язык платежных систем. У каждого магазина или услуги есть свой код. Банки используют их для определения категории кэшбека. Если код не совпадает с выбранной категорией, процент падает. Некоторые сервисы позволяют просмотреть код транзакции в истории операций.
Возврат товара почти всегда отменяет кэшбек. Система фиксирует сторнирование и уменьшает баланс. Если кэшбек уже был использован, могут возникнуть отрицательные значения или требование вернуть средства.
Налоги. В Национальном кэшбеке для большинства граждан сумма не облагается налогом и не влияет на субсидии. В банковских программах кэшбек часто приравнивают к процентному доходу – с него удерживают НДФЛ и военный сбор при выводе.
Лимиты и сроки действия. В Национальном кэшбеке – 3000 грн в месяц. В банковских программах свои потолки, например 500 грн в monobank. Бонусы в некоторых системах сгорают через 2–3 года, если их не использовать.
Практические шаги на каждый день
Утром проверьте в Действии баланс Национального Кэшбека и остатки в банковских приложениях. Перед покупкой в магазине – быстро просканируйте штрихкод. Если товар подходит – платите картой, на которой активированы лучшие условия именно для этой категории.
Для коммунальных платежей используйте специальную карточку Национального кэшбека через банковское приложение эмитента или сервисы типа Приват24 или monobank. Книги и лекарства покупайте в сетях, где карта принимается без проблем.
Раз в месяц просматривайте статистику: сколько вернулось, на каких категориях удалось заработать больше, не пропустили ли выгодную акцию. Такие пять минут дают ясное понимание, где можно оптимизировать расходы в следующем месяце.
Когда привычка пользоваться кэшбеком входит в рутину, суммы на балансе растут почти незаметно. 200–400 грн ежемесячно от Национального кэшбека плюс банковские возвращения — это реальные деньги, которые можно направить на то же украинское производство или повседневные нужды. Главное – не забывать проверять условия, следить за сроками и выбирать инструменты под свои реальные затраты. Тогда кэшбэк работает на вас, а не просто висит красивым числом в приложении.